Décennale extension maison : guide
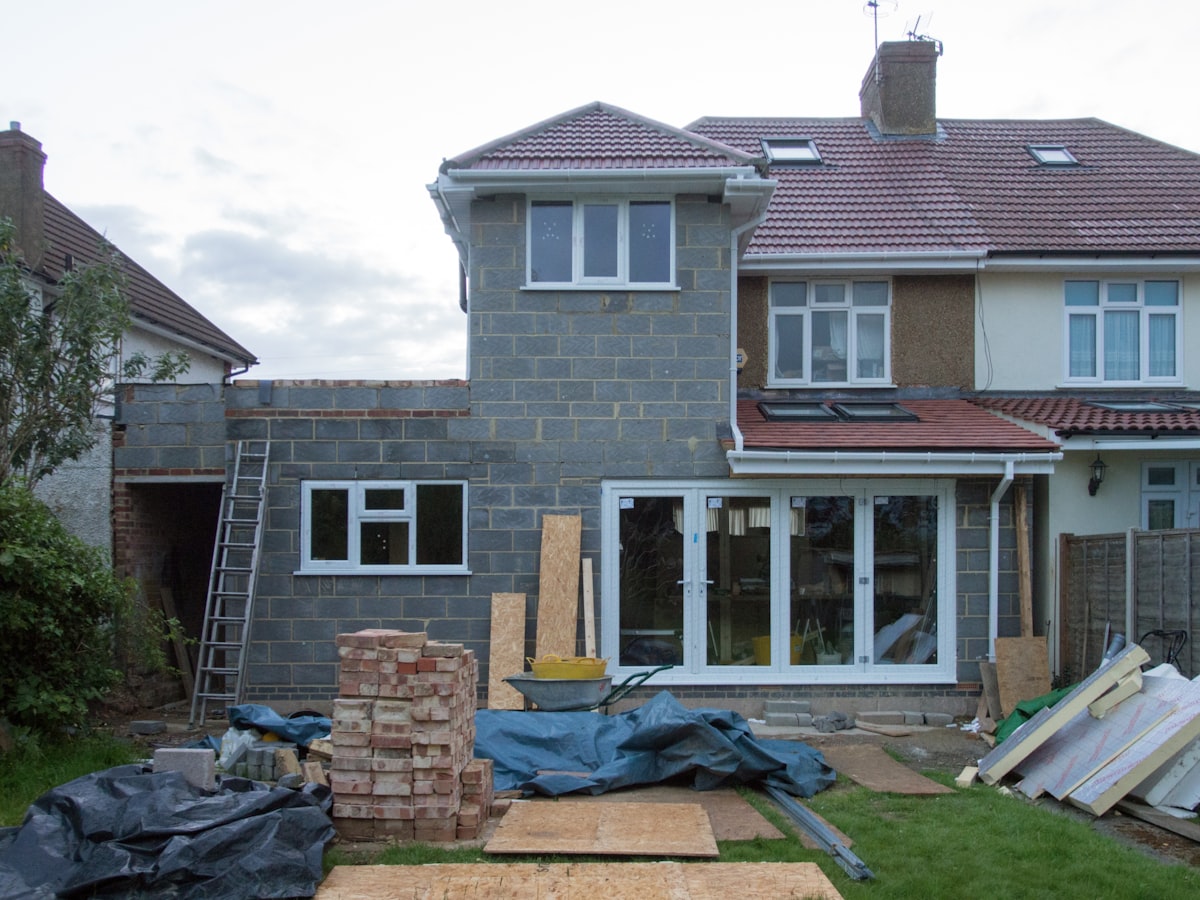
Vous agrandissez votre maison. Une extension de 30 metres carrés au rez-de-chaussée pour créer un grand salon. Ou une surélévation pour ajouter une chambre et une salle de bain. Ou une véranda attenante pour profiter de la lumière toute l’année. Ou encore un garage accolé à la maison avec un accès intérieur.
Le chantier avance bien. Les fondations sont coulées, les murs montent, la toiture se pose. Et puis, six mois après la réception, vous constatez que le mur de jonction entre l’extension et la maison existante se fissure. Ou que la dalle de l’extension s’affaisse. Ou que la véranda fuit à chaque pluie. Ou que le plancher de la surélévation présente des vibrations anormales quand vous marchez.
La question qui se pose alors est la suivante : la garantie décennale couvre-t-elle ces désordres sur une extension ? Et si oui, dans quelles conditions ?
La réponse est oui, dans la grande majorité des cas. Une extension de maison est considérée comme un ouvrage neuf à part entière. Elle est soumise aux mêmes obligations de garantie décennale qu’une construction neuve. Mais les nuances sont nombreuses, et c’est précisément l’objet de ce guide.
Une extension est un ouvrage neuf au sens de la décennale
C’est le point de départ de tout le raisonnement. Pour comprendre comment la décennale s’applique à une extension, il faut d’abord comprendre ce que la loi considère comme un “ouvrage” au sens de la garantie décennale.
Ce que dit la loi
L’article 1792 du Code civil dispose que “tout constructeur d’un ouvrage est responsable de plein droit, envers le maitre ou l’acquéreur de l’ouvrage, des dommages, même résultant d’un vice du sol, qui compromettent la solidité de l’ouvrage ou qui, l’affectant dans l’un de ses éléments constitutifs ou l’un de ses éléments d’équipement, le rendent impropre à sa destination”.
Le texte parle d’un “ouvrage”. La jurisprudence a progressivement défini ce qu’on entend par ouvrage au sens de la garantie décennale. Il s’agit de tout bâtiment ou partie de bâtiment construit selon des techniques du bâtiment, fixé au sol de manière pérenne, et destiné à un usage durable.
Pourquoi une extension est un ouvrage neuf
Une extension de maison coche toutes les cases de la définition d’un ouvrage.
Elle est construite selon des techniques du bâtiment. Fondations, murs, toiture, étanchéité, réseaux : une extension fait appel aux mêmes techniques qu’une construction neuve.
Elle est fixée au sol de manière pérenne. Une extension repose sur des fondations (semelles filantes, radier, pieux) ancrées dans le sol. Elle n’est pas démontable. Elle est conçue pour durer.
Elle est destinée à un usage durable. Une extension est conçue pour servir pendant des décennies, au même titre que le bâtiment principal.
La Cour de cassation a confirmé à de nombreuses reprises que les travaux d’extension, d’agrandissement ou de surélévation d’un bâtiment existant constituent un ouvrage neuf au sens de l’article 1792 du Code civil. Ces travaux sont donc soumis à la garantie décennale, dans les mêmes conditions qu’une construction neuve.
Ce que cela implique pour l’artisan
Tout artisan ou entreprise qui intervient sur une extension de maison doit être couvert par une assurance décennale. C’est une obligation légale, prévue par l’article L241-1 du Code des assurances. Le défaut d’assurance est passible de sanctions pénales (amende de 75 000 euros et six mois d’emprisonnement).
Cette obligation s’applique à tous les intervenants : le maçon qui coule les fondations et monte les murs, le charpentier qui pose la toiture, le couvreur qui assure l’étanchéité, l’électricien qui réalise le réseau électrique, le plombier qui installe les canalisations, le menuisier qui pose les fenêtres et les portes extérieures.
Ce que cela implique pour vous, le client
En tant que maitre d’ouvrage, vous bénéficiez de la garantie décennale sur l’extension pendant dix ans à compter de la réception des travaux. Si un désordre compromettant la solidité de l’extension ou la rendant impropre à sa destination apparait pendant cette période, vous pouvez actionner la décennale de l’artisan responsable.
Vous avez également l’obligation légale de souscrire une assurance dommages-ouvrage avant le début des travaux (article L242-1 du Code des assurances). Cette assurance vous permettra d’être indemnisé rapidement en cas de sinistre, sans attendre la détermination des responsabilités.
Les différents types d’extension et leur couverture
Toutes les extensions ne sont pas identiques. Selon leur nature, leur taille et leur mode de construction, les enjeux de décennale varient. Passons en revue les principaux types.
L’extension horizontale (agrandissement au sol)
C’est le type d’extension le plus courant. Vous ajoutez une pièce ou un ensemble de pièces au rez-de-chaussée, attenantes à la maison existante. Le mur de la maison est percé pour créer un passage, et l’extension est construite sur de nouvelles fondations.
La décennale couvre intégralement ce type d’extension. Les fondations, les murs, la toiture, les menuiseries extérieures, les réseaux encastrés (électricité, plomberie, chauffage), l’isolation et l’étanchéité sont tous des éléments soumis à la garantie décennale.
Les désordres les plus fréquents sur ce type d’extension sont les suivants.
Les fissures au point de jonction. Le raccord entre l’extension neuve et la maison existante est un point sensible. Les deux structures peuvent se comporter différemment face aux mouvements du sol (tassement différentiel), ce qui provoque des fissures au niveau de la jonction. Si ces fissures compromettent la solidité ou l’étanchéité, elles relèvent de la décennale.
L’affaissement de la dalle. Des fondations mal dimensionnées ou un sol mal étudié peuvent provoquer un affaissement de la dalle de l’extension. C’est un désordre décennal classique.
Les infiltrations par la toiture. Un défaut d’étanchéité au raccord entre la toiture de l’extension et le mur de la maison existante est une source fréquente de sinistres.
Les problèmes d’isolation. Un défaut d’isolation thermique qui rend l’extension inhabitable en hiver (température intérieure insuffisante malgré le chauffage) peut constituer un désordre rendant l’ouvrage impropre à sa destination.
La surélévation
La surélévation consiste à ajouter un ou plusieurs niveaux au-dessus de la construction existante. C’est un projet plus complexe qu’une extension horizontale, car il sollicite la structure existante (fondations, murs porteurs) en plus de créer un ouvrage neuf.
La décennale s’applique pleinement à la surélévation. Et c’est ici que les enjeux sont les plus importants, car les désordres potentiels sont plus graves.
La surcharge sur les fondations existantes. L’ajout d’un étage augmente considérablement les charges qui s’exercent sur les fondations de la maison. Si les fondations existantes ne sont pas dimensionnées pour supporter cette surcharge (ce qui implique une étude de sol et un calcul de structure préalables), des désordres peuvent apparaitre : tassement différentiel, fissures structurelles, déformation des murs porteurs. Ces désordres, qu’ils affectent la surélévation ou la maison existante, relèvent de la décennale.
Les défauts de structure du plancher. Le plancher qui sépare le niveau existant du nouveau niveau doit supporter les charges d’exploitation (poids des occupants, du mobilier) et les charges permanentes (poids des cloisons, de la chape). Un plancher sous-dimensionné peut fléchir, vibrer, voire se fissurer. Si ces défauts compromettent la solidité ou rendent l’étage impropre à l’habitation, c’est un désordre décennal.
L’étanchéité de la nouvelle toiture. La surélévation implique la dépose de la toiture existante et la pose d’une nouvelle toiture à un niveau supérieur. Tout défaut d’étanchéité de cette nouvelle toiture relève de la décennale.
Le point de jonction entre l’ancien et le neuf. Comme pour l’extension horizontale, la jonction entre la maçonnerie existante et la maçonnerie neuve est un point sensible. Les matériaux anciens et les matériaux neufs ne se comportent pas de la même manière (dilatation, retrait, vieillissement), ce qui peut provoquer des fissures ou des décollements.
La véranda attenante
La véranda est un cas intéressant car elle se situe à la frontière entre plusieurs catégories. Selon sa conception, elle peut relever ou non de la garantie décennale.
La véranda “ouvrage” : décennale obligatoire. Si la véranda est construite sur des fondations en dur (dalle béton, semelles filantes), avec une structure fixe (aluminium, acier, bois), des murs ou des parois vitrées fixes, et qu’elle est raccordée à la maison par une ouverture dans le mur existant, elle constitue un ouvrage au sens de l’article 1792. La décennale s’applique.
C’est le cas de la grande majorité des vérandas modernes. Une véranda de 20 ou 30 metres carrés, avec une dalle béton isolée, des baies vitrées en aluminium à rupture de pont thermique, une toiture en polycarbonate ou en verre, et un accès depuis le salon par une large ouverture, est un ouvrage à part entière. Elle est soumise à la décennale.
La véranda “équipement” : cas plus nuancé. En théorie, une véranda légère, démontable, posée sur une simple terrasse sans fondations propres, pourrait ne pas être qualifiée d’ouvrage au sens de la décennale. Mais dans la pratique, les tribunaux sont très larges dans leur interprétation. Dès que la véranda est fixée au sol de manière pérenne et raccordée à la maison, elle est généralement considérée comme un ouvrage.
Les désordres les plus fréquents sur les vérandas concernent l’étanchéité (infiltrations au raccord avec le mur existant, fuites au niveau de la toiture vitrée), la condensation excessive (défaut de ventilation rendant la véranda impropre à sa destination), et les défauts structurels (déformation de la structure sous l’effet du vent ou de la neige).
Le garage accolé
Un garage accolé à la maison, construit sur ses propres fondations et relié à la maison par un mur mitoyen ou un passage intérieur, est un ouvrage neuf soumis à la décennale.
Les désordres les plus fréquents sur les garages accolés sont les fissures au point de jonction avec la maison, les infiltrations par la dalle (surtout si le garage est en contrebas), et les défauts de portail ou de porte de garage si ces éléments sont indissociables de l’ouvrage (c’est-à-dire si leur dépose ou leur remplacement nécessite de toucher à la structure).
La pergola et le carport
La pergola et le carport sont des cas limites. Une pergola adossée au mur de la maison, avec une structure légère (aluminium, bois), des poteaux ancrés au sol et un toit en lames orientables ou en polycarbonate, peut être qualifiée d’ouvrage au sens de la décennale si elle est fixée de manière pérenne et si elle fait appel à des techniques du bâtiment.
En revanche, une pergola autoportante, posée sur des platines simplement boulonnées au sol, sans fondations, est plus difficilement qualifiable d’ouvrage. La jurisprudence n’est pas totalement stabilisée sur ce point. Si vous faites construire une pergola ou un carport, exigez quand même une attestation de décennale : mieux vaut avoir une couverture qui ne servira peut-être pas que de ne pas en avoir du tout.
L’impact de l’extension sur la maison existante
C’est un point fondamental que beaucoup de maitres d’ouvrage négligent. Une extension ne se contente pas d’ajouter une surface à la maison. Elle modifie la maison elle-même. Et les désordres que l’extension peut provoquer sur la partie existante relèvent aussi de la décennale.
Le tassement différentiel
Le tassement différentiel est le désordre le plus redouté dans les projets d’extension. Il se produit lorsque les fondations de l’extension et les fondations de la maison existante ne se comportent pas de la même manière face aux mouvements du sol.
Les fondations de la maison existante sont en place depuis des années, parfois des décennies. Elles ont atteint leur tassement final. Le sol sous la maison est stabilisé. Les fondations de l’extension, en revanche, sont neuves. Le sol sous l’extension n’a pas encore atteint son état d’équilibre. Il va tasser, lentement, sur plusieurs mois ou plusieurs années.
Ce tassement différentiel peut provoquer des fissures au point de jonction entre l’extension et la maison, une déformation du mur de la maison au niveau du raccord, des désordres sur les menuiseries (fenêtres qui ne ferment plus, portes qui frottent), et dans les cas les plus graves, des fissures structurelles qui traversent le mur de la maison.
Ces désordres, bien qu’ils affectent la maison existante, relèvent de la décennale. C’est l’extension (ouvrage neuf) qui en est la cause, et la responsabilité décennale du constructeur de l’extension est engagée.
La reprise en sous-oeuvre
Quand l’extension est construite à proximité immédiate des fondations existantes, ou quand la surélévation impose de renforcer les fondations de la maison, des travaux de reprise en sous-oeuvre sont nécessaires. Ces travaux consistent à renforcer ou à approfondir les fondations existantes pour qu’elles puissent supporter les nouvelles charges.
La reprise en sous-oeuvre est une opération délicate qui, mal réalisée, peut provoquer des dommages graves sur la maison existante : affaissement, fissures structurelles, déstabilisation des murs porteurs. Ces dommages relèvent de la décennale, car la reprise en sous-oeuvre est un travail de construction soumis à la garantie.
La modification des réseaux existants
Une extension implique souvent de modifier les réseaux existants de la maison. Le réseau d’évacuation des eaux usées est prolongé. Le tableau électrique est complété. Le réseau de chauffage est étendu. L’alimentation en eau est dérivée.
Si ces modifications provoquent des désordres sur les installations existantes (fuites sur le réseau de plomberie existant dues à un raccordement mal réalisé, surcharge du tableau électrique provoquant des dysfonctionnements), la responsabilité de l’artisan est engagée. La qualification décennale dépend de la nature du désordre : si le désordre compromet la solidité de l’ouvrage ou le rend impropre à sa destination, il relève de la décennale. Sinon, il relève de la garantie de parfait achèvement (un an) ou de la garantie de bon fonctionnement (deux ans).
L’ouverture dans le mur porteur
Pour raccorder l’extension à la maison, il faut généralement percer une ouverture dans le mur existant. Si ce mur est un mur porteur, l’ouverture doit être dimensionnée et réalisée selon des règles strictes : pose d’un linteau ou d’une poutre (IPN) dimensionné par un bureau d’études, étaiement préalable, reprise des charges.
Un défaut dans la réalisation de cette ouverture peut compromettre la solidité de la maison entière. Fissures au-dessus de l’ouverture, déformation du linteau, affaissement du plancher supérieur : ces désordres sont parmi les plus graves et relèvent sans aucun doute de la décennale.
La réception des travaux d’extension : un moment clé
La réception des travaux est le point de départ du délai de garantie décennale. Pour une extension, cette étape est particulièrement importante car elle détermine ce qui sera couvert et pendant combien de temps.
Le principe de la réception
La réception est l’acte par lequel le maitre d’ouvrage accepte l’ouvrage, avec ou sans réserves. Elle doit être formalisée par un procès-verbal signé par les deux parties. Elle produit trois effets fondamentaux.
Elle transfère la garde de l’ouvrage. À partir de la réception, c’est vous qui êtes responsable de l’entretien et de la conservation de l’extension. Les dommages causés par un défaut d’entretien après réception ne relèvent pas de la décennale.
Elle fait courir les délais de garantie. La garantie de parfait achèvement (un an), la garantie de bon fonctionnement (deux ans) et la garantie décennale (dix ans) commencent toutes à courir à compter de la date de réception.
Elle constitue le point de référence pour les désordres. Les désordres mentionnés dans les réserves sont couverts par la garantie de parfait achèvement. Les désordres non visibles au moment de la réception et qui se manifestent ensuite relèvent de la décennale (s’ils sont de nature décennale) ou de la garantie de bon fonctionnement (pour les éléments d’équipement dissociables).
La réception partielle
Dans un projet d’extension, il est fréquent que plusieurs corps de métier interviennent successivement : maçon, charpentier, couvreur, plombier, électricien, plaquiste, carreleur. La question se pose de savoir si vous pouvez réceptionner les travaux de chaque corps de métier séparément.
La réponse est oui, mais avec prudence. La réception partielle (par lot) fait courir les délais de garantie pour chaque lot séparément. Cela peut être avantageux (la décennale du maçon commence à courir dès la fin du gros oeuvre, sans attendre la fin du second oeuvre) mais aussi risqué (si un désordre apparait au niveau du gros oeuvre pendant les travaux de second oeuvre, la durée de couverture est réduite d’autant).
La pratique la plus courante, et la plus protectrice pour le maitre d’ouvrage, est de procéder à une réception unique à la fin de l’ensemble des travaux. Cela simplifie la gestion des garanties et maximise la durée de couverture pour chaque lot.
Les réserves sur l’extension
Lors de la réception, inspectez l’extension de manière minutieuse. Voici les points à vérifier en priorité.
La jonction entre l’extension et la maison existante. Vérifiez l’absence de fissures, de jour, ou de décalage au niveau du raccord. Inspectez l’intérieur et l’extérieur.
L’étanchéité. Vérifiez l’absence d’infiltrations au niveau de la toiture, des fenêtres, du seuil de la porte d’accès, et du raccord entre la toiture de l’extension et le mur de la maison.
La planéité des sols. Posez un niveau à bulle sur la dalle. Vérifiez l’absence de creux, de bosses, ou de pente anormale.
Les ouvertures. Ouvrez et fermez toutes les fenêtres et portes. Vérifiez qu’elles fonctionnent correctement, qu’elles ferment hermétiquement, et que les joints d’étanchéité sont en place.
Les réseaux. Testez tous les points d’eau (robinets, douche), toutes les prises électriques, tous les interrupteurs, et le chauffage.
Tout défaut constaté doit être inscrit dans le procès-verbal de réception sous forme de réserves. L’artisan a l’obligation de lever ces réserves dans le délai fixé (généralement un an, dans le cadre de la garantie de parfait achèvement).
Les sinistres les plus fréquents sur les extensions
L’expérience des assureurs et des experts en bâtiment permet d’identifier les sinistres les plus courants sur les extensions de maison. Connaitre ces risques vous permettra d’être vigilant pendant les travaux et lors de la réception.
Les fissures structurelles
Les fissures sont le sinistre le plus déclaré sur les extensions. Elles peuvent apparaitre à la jonction entre l’extension et la maison existante, sur les murs de l’extension elle-même, ou sur la dalle.
Toutes les fissures ne relèvent pas de la décennale. Les micro-fissures superficielles (inférieures à 0,2 mm de large), qui ne traversent pas le mur et ne laissent pas passer l’eau, sont considérées comme des défauts esthétiques et ne relèvent que de la garantie de parfait achèvement.
En revanche, les fissures structurelles (supérieures à 0,2 mm, traversantes, évolutives, en escalier sur les joints de maçonnerie) relèvent de la décennale car elles compromettent la solidité de l’ouvrage ou laissent passer l’eau (rendant l’ouvrage impropre à sa destination).
Les infiltrations
Les infiltrations d’eau sont le deuxième sinistre le plus fréquent. Elles peuvent avoir plusieurs origines.
Le raccord de toiture. Le point de raccord entre la toiture de l’extension et le mur de la maison est un point faible classique. Si l’étanchéité de ce raccord n’est pas parfaite (solins mal posés, joints défaillants), l’eau s’infiltre dans le mur, provoquant des dégâts qui s’aggravent avec le temps.
Le seuil de porte. Le seuil de la porte d’accès entre la maison et l’extension doit être parfaitement étanche. Un défaut d’étanchéité à ce niveau provoque des infiltrations à chaque pluie.
La dalle. Si l’extension est construite sur un terrain en pente ou dans une zone humide, des infiltrations peuvent apparaitre par la dalle, par remontée capillaire ou par pression hydrostatique. Un défaut de drainage ou de membrane d’étanchéité en est souvent la cause.
Les désordres thermiques
Une extension mal isolée peut être inhabitable en hiver (froid) ou en été (surchauffe). Si le défaut d’isolation est tel que la température intérieure ne peut pas être maintenue à un niveau normal malgré le fonctionnement du chauffage ou de la climatisation, le désordre rend l’ouvrage impropre à sa destination et relève de la décennale.
Les ponts thermiques sont une source fréquente de désordres sur les extensions. Le pont thermique se situe au raccord entre l’extension et la maison existante, là où l’isolation est difficile à réaliser de manière continue. Un pont thermique important peut provoquer de la condensation, des moisissures, et une déperdition d’énergie significative.
Les défauts de fondation
Des fondations insuffisantes (pas assez profondes, pas assez larges, mal dimensionnées par rapport au sol) provoquent des désordres graves : affaissement de la dalle, fissures structurelles, décollement de l’extension par rapport à la maison. Ce sont des désordres décennaux par excellence.
L’absence d’étude de sol préalable est souvent à l’origine de ces désordres. L’étude de sol (étude géotechnique) n’est obligatoire que dans certains cas (zones d’exposition moyenne ou forte au retrait-gonflement des argiles, depuis la loi ELAN de 2018), mais elle est vivement recommandée pour tout projet d’extension, quel que soit le type de sol.
Les obligations de l’artisan pour une extension
Tout artisan qui intervient sur une extension de maison a des obligations spécifiques. Les connaitre vous permettra de vérifier qu’elles sont respectées et de réagir en cas de manquement.
L’assurance décennale
C’est l’obligation fondamentale. Tout artisan intervenant sur une extension doit être couvert par une assurance décennale en cours de validité, couvrant les activités correspondant aux travaux réalisés, et couvrant la zone géographique du chantier.
Avant de signer le devis, demandez l’attestation de décennale et vérifiez ces trois points. Si l’artisan ne peut pas fournir d’attestation, ne signez pas. Si l’attestation ne couvre pas les activités prévues au devis, ne signez pas. Si l’attestation est périmée, ne signez pas.
La mention de l’assurance sur le devis et la facture
Le devis et la facture doivent obligatoirement mentionner l’assurance décennale de l’artisan : nom et coordonnées de l’assureur, numéro de contrat, et couverture géographique. L’absence de cette mention est une infraction passible d’une amende.
Le respect des normes et des DTU
Les Documents Techniques Unifiés (DTU) définissent les règles de l’art pour chaque type de travaux. Pour une extension, les DTU applicables sont notamment le DTU 13.1 (fondations superficielles), le DTU 20.1 (murs en maçonnerie), le DTU 31.2 (construction de maisons en bois), le DTU 40 (couverture), le DTU 43 (étanchéité des toitures-terrasses).
Le respect des DTU n’est pas une obligation légale directe, mais les tribunaux considèrent que le non-respect d’un DTU constitue un manquement aux règles de l’art, ce qui engage la responsabilité de l’artisan.
L’étude de sol
Pour les terrains situés en zone d’exposition moyenne ou forte au retrait-gonflement des argiles (zone B1, B2 ou rouge sur la carte du BRGM), une étude de sol est obligatoire avant toute construction (article 68 de la loi ELAN). Cette obligation s’applique aux extensions, dès lors qu’elles constituent un ouvrage neuf.
Même en dehors de ces zones, une étude de sol est fortement recommandée. Elle permet de dimensionner correctement les fondations et d’anticiper les risques de tassement différentiel.
Comment vous protéger en tant que maitre d’ouvrage
Voici les mesures concrètes à prendre pour maximiser votre protection dans un projet d’extension.
Souscrivez une assurance dommages-ouvrage
C’est la première chose à faire, avant même de signer le devis avec l’artisan. L’assurance dommages-ouvrage (DO) vous permet d’être indemnisé rapidement en cas de sinistre décennal, sans attendre la détermination des responsabilités. Elle est obligatoire (article L242-1 du Code des assurances), mais surtout, elle est indispensable.
Le coût de la DO se situe généralement entre 2 et 5 % du montant des travaux. Pour une extension de 80 000 euros, comptez entre 1 600 et 4 000 euros. C’est un investissement qui peut vous faire économiser des années de procédure et des dizaines de milliers d’euros en cas de sinistre.
Vérifiez toutes les assurances
Demandez l’attestation de décennale et l’attestation de RC Pro à chaque artisan intervenant sur le chantier. Vérifiez que les contrats sont en cours de validité, que les activités sont couvertes, et que la zone géographique est correcte. Contactez les assureurs pour confirmer la validité des contrats.
Exigez une étude de sol
Même si elle n’est pas obligatoire dans votre zone, faites réaliser une étude de sol avant les travaux d’extension. Le coût d’une étude géotechnique de type G2 AVP (phase Avant-Projet) se situe entre 1 500 et 3 000 euros. C’est une fraction du coût de l’extension, et cette étude peut vous éviter des désordres structurels qui se chiffrent en dizaines de milliers d’euros.
Faites réaliser un calcul de structure
Pour une surélévation ou une extension impliquant une ouverture dans un mur porteur, faites intervenir un bureau d’études structure. Le calcul de structure permet de dimensionner correctement les fondations, les poutres, les linteaux et les planchers. Son coût (entre 1 000 et 3 000 euros) est dérisoire par rapport au risque d’un effondrement ou d’une fissuration structurelle.
Prévoyez un joint de dilatation
Le joint de dilatation entre l’extension et la maison existante est un élément technique fondamental. Il permet aux deux structures de se mouvoir indépendamment l’une de l’autre, sans provoquer de fissures. Son absence est l’une des causes les plus fréquentes de sinistres sur les extensions.
Discutez de ce point avec votre artisan avant le début des travaux. Le joint de dilatation doit être prévu dès la conception et réalisé correctement, avec un mastic souple adapté et un traitement esthétique approprié.
Suivez le chantier de près
Visitez régulièrement le chantier. Prenez des photos datées à chaque visite. Si vous avez un doute sur la qualité d’un travail (fondations qui vous paraissent insuffisantes, ferraillage qui vous semble léger, étanchéité qui vous laisse perplexe), posez la question à l’artisan. Et si sa réponse ne vous convient pas, faites intervenir un contrôleur technique indépendant.
Le contrôle technique n’est obligatoire que pour certains bâtiments (ERP, IGH, bâtiments de plus de 8 metres de hauteur), mais il est recommandé pour les extensions importantes (surélévation, extension de plus de 40 metres carrés). Le coût d’une mission de contrôle technique se situe entre 1 500 et 4 000 euros pour une extension de maison.
Les autorisations administratives et la décennale
Les travaux d’extension sont soumis à des autorisations administratives dont l’obtention conditionne la validité de la décennale.
La déclaration préalable ou le permis de construire
Selon la surface de l’extension et la localisation de votre terrain, vous devez obtenir une déclaration préalable de travaux (pour les extensions de moins de 20 metres carrés, ou 40 metres carrés en zone urbaine couverte par un PLU) ou un permis de construire (au-dela de ces seuils, ou si la surface totale de la maison après extension dépasse 150 metres carrés).
L’absence d’autorisation administrative ne supprime pas la garantie décennale. Les tribunaux ont confirmé à plusieurs reprises que la responsabilité décennale s’applique indépendamment de la régularité administrative de la construction. Mais l’absence d’autorisation peut créer d’autres problèmes : impossibilité de revendre le bien, obligation de démolir l’extension, et difficultés pour obtenir une indemnisation en cas de sinistre (certains assureurs DO excluent les constructions sans autorisation).
Le recours à un architecte
Si la surface totale de votre maison après extension dépasse 150 metres carrés de surface de plancher, le recours à un architecte est obligatoire. L’architecte est lui-même soumis à l’obligation d’assurance décennale et dispose de sa propre couverture.
En dessous de ce seuil, le recours à un architecte n’est pas obligatoire, mais il peut être judicieux pour les projets complexes (surélévation, extension sur terrain en pente, rénovation lourde combinée à l’extension).
Questions fréquentes
La décennale couvre-t-elle une véranda de 10 metres carrés posée sur une dalle existante ?
Oui, dans la grande majorité des cas. Si la véranda est construite avec une structure fixe (aluminium, acier, bois), fixée de manière pérenne au sol et au mur de la maison, elle constitue un ouvrage au sens de l’article 1792 du Code civil. Le fait qu’elle soit posée sur une dalle existante plutôt que sur une dalle neuve ne change pas sa qualification d’ouvrage. L’artisan qui installe la véranda doit être couvert par une assurance décennale, et les désordres affectant la solidité de la véranda ou la rendant impropre à sa destination (infiltrations, déformation structurelle, condensation excessive) relèvent de la garantie décennale.
Si l’extension provoque des fissures sur la maison existante, la décennale de qui est engagée ?
C’est la décennale de l’artisan qui a réalisé l’extension. Dès lors que les fissures sur la maison existante sont causées par les travaux d’extension (tassement différentiel, ouverture dans un mur porteur mal réalisée, surcharge sur les fondations), la responsabilité décennale de l’artisan est engagée. Il est responsable non seulement des désordres sur l’extension elle-même, mais aussi des désordres que l’extension cause sur la maison existante. C’est un point important que les tribunaux ont confirmé à plusieurs reprises.
Faut-il une assurance dommages-ouvrage spécifique pour l’extension ?
Oui. Si vous avez déjà une assurance dommages-ouvrage pour la maison existante, elle ne couvre pas automatiquement les travaux d’extension. Vous devez souscrire une DO spécifique pour l’extension, ou demander à votre assureur d’étendre la couverture existante. La DO doit être souscrite avant le début des travaux. Son coût est calculé sur le montant des travaux d’extension. N’attendez pas le début du chantier pour vous en occuper : certains assureurs ont des délais de souscription de plusieurs semaines.
La décennale s’applique-t-elle à une extension en ossature bois ?
Oui, pleinement. Le mode constructif (bois, béton, acier, parpaing) ne change pas la qualification d’ouvrage ni l’application de la décennale. Une extension en ossature bois est un ouvrage neuf soumis à la garantie décennale, au même titre qu’une extension en maçonnerie traditionnelle. Les artisans qui réalisent l’ossature bois, la couverture, l’isolation et les finitions doivent tous être couverts par une décennale. Attention toutefois : certains contrats de décennale ne couvrent pas les techniques de construction en bois. Vérifiez que l’attestation de l’artisan mentionne explicitement la construction en ossature bois.
Que faire si je découvre un désordre sur l’extension après le délai de dix ans ?
Passé le délai de dix ans à compter de la réception, la garantie décennale est expirée. Vous ne pouvez plus agir sur ce fondement. Toutefois, si le désordre était visible ou détectable avant l’expiration du délai et que vous ne l’avez pas signalé, c’est malheureusement trop tard. Si en revanche le désordre existait avant l’expiration de la décennale mais ne s’est manifesté qu’après (par exemple, un vice caché dans les fondations), la situation est plus nuancée et la jurisprudence varie. Dans tous les cas, une action en responsabilité contractuelle de droit commun (prescription de cinq ans) peut être envisagée si une faute de l’artisan est démontrable. Consultez un avocat spécialisé pour évaluer vos options.
La surélévation d’un seul étage nécessite-t-elle une étude de sol ?
L’étude de sol n’est légalement obligatoire que dans les zones exposées au retrait-gonflement des argiles (zones B1, B2 et rouge selon la carte du BRGM). En dehors de ces zones, elle n’est pas imposée par la loi. Mais pour une surélévation, elle est très fortement recommandée dans tous les cas. La surélévation ajoute des charges importantes sur les fondations existantes, qui n’ont pas été conçues pour les supporter. Sans étude de sol, il est impossible de savoir si les fondations sont suffisantes ou si un renforcement est nécessaire. Le coût d’une étude de sol (entre 1 500 et 3 000 euros) est dérisoire comparé au coût d’un sinistre structurel sur les fondations. Ne faites pas l’économie de cette étude.
Vous préparez un projet d’extension et vous voulez vous assurer que tous les artisans sont correctement couverts ? Vous cherchez une assurance décennale adaptée à vos travaux d’agrandissement ? Demandez un devis personnalisé sur Prossur pour obtenir la bonne couverture au meilleur prix.